一图读懂丨环境空气质量标准(GB 3095—2026)
3年干到全球银浆第四,港股IPO“速成学员”日御光伏或奇迹难再!
来源:新能源网
时间:2026-09-28 18:03:27
热度:
2026年09月28日关于3年干到全球银浆第四,港股IPO“速成学员”日御光伏或奇迹难再!的最新消息:A股IPO融资大门收紧之后,赴港上市成了光伏企业募资的麦加圣地。据不完全统计,启动港股IPO融资的光伏企业已接近30家。这其中既有计划实现A+H两地上市的A股公司,也有中润光能、创
A股IPO融资大门收紧之后,赴港上市成了光伏企业募资的麦加圣地。据不完全统计,启动港股IPO融资的光伏企业已接近30家。这其中既有计划实现A+H两地上市的A股公司,也有中润光能、创维光伏、正信光电等非上市公司。
出乎预料的是,IPO融资门槛相对A股要低的港股市场,也不是“钱多人少,速来”的一个市场。据观察,自2025年以来,成功登陆H股市场的光伏企业仅有钧达股份、思格新能源、先导智能和9月29日上市的罗博特科四家。
21个月时间仅上市4家,这说明登陆H股也不是一件很容易的事。目前,递表港交所“碰壁”的光伏企业不在少数。如中润光能两次递表港交所均未如愿,丽豪清能在传出赴港IPO计划后未有实质性行动,现在正等等着通威股份收购,第三次递表港交所的古瑞瓦特又爆出高管澳洲行贿的丑闻,全球第四大光伏银浆龙头——日御光伏于2025年5月29日递表港交所后,至今没有下文。
按照港交所IPO审核流程,拟上市公司递表后须在6个月内通过港交所聆讯,否则财务报表就会过期,只能在更新财报后再走一遍审核流程。以日御光伏于11月29日递表,其在2025年11月29日递交的上市资料已失效。查询公开信息,2026年内尚未见日御光伏二次递表港交所的动态。
就公司业绩增长曲线来看,赴港IPO的日御光伏像似参加了业绩“速成班”,它从业绩平平无奇,到仅用几年时间就干到了全球第四的地位,增速之快令业界乍舌。
日御光伏,成立于2015年,前身是上海日御新材料科技有限公司。2021年5月,郭鹏上海从日御光伏的几位创始股东手中收购了这家公司82%的股份,后来公司更为“江苏日御光伏新材料科技有限公司”,总部也由大上海搬到了无锡。
郭鹏入股日御光伏之后,为这家银浆企业注入了澎湃的成长动能,业绩方面有了脱胎换骨般的改观。招股书显示,2022-2024年,日御光伏的营收分别为3.93亿、15.94亿和22.85亿元,相应的净利润分别为87.7万、5,965.9万和9,224.1万元。
可见,以2022年的3.93亿元营收、区区87.7万元净利准为基准,日御光伏的2024年、2025年营收翻了约4-6倍,2024、2025年净利是2022年60倍-100倍。
根据灼识咨询报告,按2022年至2024年的收入增长计,日御光伏在2024年全球五大光伏银浆制造商中排名第一;2024年在全球光伏银浆业按收入及销量计排名第四。2022财年至2024财年,日御光伏的营收和净利复合年增长率分别达到141.3%及925.6%。
在郭鹏入主三年后,日御光伏便实现了惊人的业绩增长,足见他带领的管理团队有着化腐朽为神奇的能力,点“银”成金的强大创收入能力。
日御光伏的主营业务为导电光伏银浆的生产和销售,可生产用于TOPCon电池、xBC电池及PERC电池的各类型光伏电池的导电银浆。
其在2023、2024年业绩暴增,得益于光伏组件、电池片出货量猛增,市场对光伏银浆的需求水涨船高,更归功于其拿下了隆基绿能和通威股份两大客户。
据招股书披露,日御光伏存在营收高度依赖大客户的风险。2022年,其前五大客户贡献了99.8%的营收,其中单一大客户A占比高达55.9%。虽在2024年该比例降至74.8%,但客户A仍独占46.9%的份额。
同时,日御光伏还存在供应商高度集中和资产负债偏高的风险。公司超90%原材料采购集中于五大供应商。
日御光伏的资产负债率长期处于77%-81%区间,经营现金流连续三年告负,2022年-1.26亿,2024年-5.39亿。作为资本密集的一个行业,日御光伏对募资十分渴求。其在招股书中更直言不讳地说若无法持续融资,“经营将遭受重大不利影响”。
日御光伏的法定代表人为直接持股3.19077%的曹基建,控股股东为直接及间接持股约57.40%的郭鹏。这两名掌握着日御光伏发展航向的定盘星、舵手,是在光伏行业摸爬滚打了多年的“老兵”,从业经验非常丰富。
总经理曹基建曾长期效力于已退市的海润光伏,他在2009年到2019年1月一直任职该公司,负责集团整体商业管理。
董事长郭鹏曾在无锡晶翔新能源科技有限公司(简称“晶翔新能源”)效力长达10年,在该公司担任副总经理一职。工商平台显示,晶翔新能源成立于2011年,注册资本50万元,属于一家中小企业。
在介绍郭鹏的从业履历时,招股书还提到,郭鹏曾是江苏阳晟能源科技有限公司(简称“江苏阳晟”)的法人及唯一董事。目前,江苏阳晟已经注销。据网上信息,因江苏阳晟未履行法院判定的偿债义务,郭鹏于2014上一度被列为失信人,2018年被法院限制高消费。
对此,日御光伏在招股书中给出的解释是,郭鹏在2013年之后专注其他工作,不再对江苏阳晟负责管理,江苏阳晟的运营和管理由另外一名独立的第三方接手。
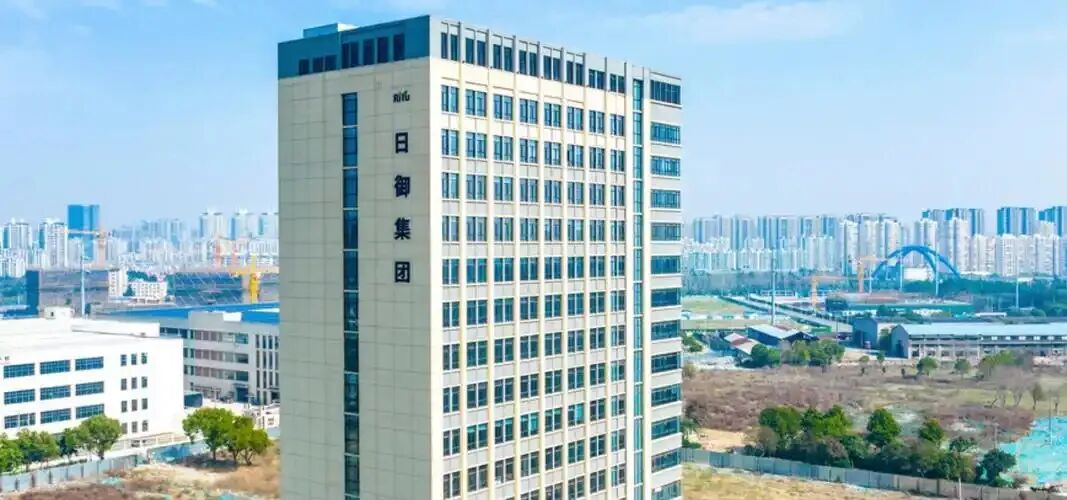
日御光伏申请港股IPO这一年,光伏市场也经历了深刻的变化。在严重供需错配矛盾仍深化的情况下,新能源电价上网新政136号文件出台后,国内光伏装机需求急剧下降,电池片、组件价格持低位徘徊。
与此同时,受大宗商品价格上涨带动,国际银价2025年全年涨幅达到惊人的140%,这可能会进一步提高包括日御光伏在内的光伏银浆供应商的原材材成本。且随着银价上涨,越来越多的电池片、组件厂商涌向BC赛道,市场上光伏组件“无银化”、“铜替代”的声音高涨,对整个光伏银浆行业也带来了经营压力。
2026年中报显示,帝科股份、聚和材料、福达合金、苏州固锝和海天股份2026年业绩表现平平,除福达合金实现净利3.1亿元,其余四家归母净利均未超过1亿元,聚和材料更是增收不增长,营收同比增长64.75%达到106.02亿元,归母净亏损0.86亿元。而半年营收达到116.64亿元的帝科股份,上半年归母净利仅0.37亿元。
鉴于营收超百亿的帝科股份、聚和材料净利都没过亿,日御光伏在2025年、2026年或也很难复刻2023、2024年营收、净利爆增的“神迹”。这家全球第四大银浆龙头在港股IPO申报材料失效后,若再启港股IPO可能或将面临更大压力。
原文标题:3年干到全球银浆第四,港股IPO“速成学员”日御光伏或奇迹难再!
-
阳光新能源“盈商宝”商用电站发布,为小微商业打造绿色用能新方案2026-09-28
-
炸裂,炸裂,大超预期,最值得关注的光伏龙头,甚至没有之一!2026-09-28
-
疯狂的"萝卜":超越隆基、通威,市值千亿排第一的光伏概念股,竟然是它!2026-09-28
-
光伏反内卷第一单批了,上游在整合,下游在降价2026-09-28
-
55亿大单五年零交付、12家光伏玻璃企业仅1家微赚!二线割肉、龙头冷修,拐点还是涨价幻觉?2026-09-28
-
36GW,中广核内蒙古三大新能源基地启动,配置储能/火电等2026-09-28
-
怎样看待光伏发电装机首超煤电2026-09-28
-
5.6亿砸向非洲!光伏新军的能源险棋2026-09-25
-
30亿元!550MW!华能又一海上光伏项目获备案2026-09-25
-
光伏龙头换帅!功勋老臣卸任总裁,联合创始人接任2026-09-24
-
隆基两年裁了4.2万人!光伏全产业链两年亏超1000亿,最残酷的出清才刚刚开始2026-09-23
-
荆州邮政快递业第3个兆瓦级光伏发电项目正式并网运行2026-09-23
-
加拿大终止光伏双反日落复审,对华组件征税令正式撤销2026-09-23
-
董事辞职!百亿级光伏龙头高层变动2026-09-23
-
最高募资44亿元,暴涨10倍,这光伏企业确定港股上市日期2026-09-22