一图读懂丨环境空气质量标准(GB 3095—2026)
惨烈,这个小巨头竟跌到30亿了,一度碾压行业龙头,究竟怎么了?
来源:新能源网
时间:2026-10-11 11:03:52
热度:
2026年10月11日关于惨烈,这个小巨头竟跌到30亿了,一度碾压行业龙头,究竟怎么了?的最新消息:这是新能源正前方的第1405篇原创文章,点击上方『新能源正前方』可关注并“星标”本号。文章仅记录《新能源正前方》思想,不构成投资建议,作者没有群、不收费荐股、不代客理财。-----
这是新能源正前方的第1405篇原创文章,点击上方『新能源正前方』可关注并“星标”本号。文章仅记录《新能源正前方》思想,不构成投资建议,作者没有群、不收费荐股、不代客理财。
--------
此前新能源正前方追踪福斯特的时候分析了光伏胶膜行业的几个特性,认为基本上除非福斯特自己作死,战略搞错了,不然它的行业龙头地位很难被推翻,今天来追踪另一个企业,某种程度上,这个企业的发展就是对上面这个观点最好的印证。
01强者恒强的光伏胶膜市场
追踪福斯特分析光伏胶膜的行业特性的时候其实漏掉了一个点,光伏胶膜这个产品虽然对组件的长期稳定性影响也比较大,但其实不同产品种类并不直接影响发电效率,它是通过长期的稳定性影响组件在生命周期里的总的发电效率。
为什么强调这一点呢?
因为这一点几乎可以说天然有利于龙头企业。
其他企业即使通过技术研发投入产出更好的产品,但因为无法直接影响发电效率,下游客户的接受度并不会那么高,而行业龙头凭借在成本、客户资源上的优势,中短期很难被抢走订单,另外通过自己的综合优势尽快推出相关的新产品,再借助价格优势,反而可以更快地实现新产品的渗透。
这感觉有那么一点像很多年前的腾讯,创业公司也许有创业idea、产品的优势,但腾讯有渠道优势,因为腾讯主要是C端互联网产品,用户是没有使用成本的,谁先推出来的,用户可能就先用了。但福斯特的是B端付费产品,成本优势就足以构成强大的竞争力了。
02赢了技术 输了市场
就说海优新材,虽然成立时间比福斯特晚了很多年,但公司的研发实力却不容小觑,甚至好几次在新技术、新产品上都跑赢了福斯特。
2012年公司在全球范围内率先提出了“抗PID型胶膜”概念。2014年又率先研发出使用电子束预交联技术生产白色EVA胶膜的技术,解决了白色EVA胶膜的量产难题。这都跑在了行业的前列。比如白色EVA胶膜,海优新材2014年就实现了量产,而福斯特2015年才跟进做出来。
又比如2017年福斯特率先推出了POE胶膜,是当时性能最好、也是最贵的光伏胶膜,但福斯特却没有解决这个产品成本更高以及加大下游组件封装难度的缺点。又是海优新材率先解决了这个问题,在2017年率先研发出多层共挤POE胶膜,也叫EPE胶膜,简单说就是由POE和EVA混合制成,成功解决了成本和下游封装难度的问题,所以公司也在2018年率先量产了EPE胶膜。
海优新材的研发实力无须赘述了吧,但结果又如何呢?根本没有影响到福斯特的行业地位,福斯特成功收割了最终的市场。
拉出公司过往业绩来看就更清楚了,2020到2021年因为行业火热,公司跟着也算是喝了一点汤,营收和净利润连续两年大涨。但进入2022年后,虽然营收还保持着不错的增速,净利润却快速掉下来了,同比暴跌80%。到了2023年后营收也不行了,净利润方面更是直接变成大亏损了,而且在接下来的几年里一年亏的比一年多。到了2025年,公司营收掉到了不到12亿的水平,已经回到了2019年的水平。
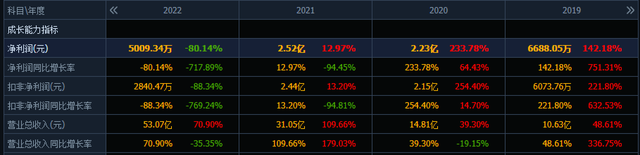
反观福斯特这几年日子也不好过,但相对而言就好太多了,2025年营收还有超过150亿的水平,归母净利润也有7.7亿,成为光伏行业里为数不多的还保持着归母净利润的公司。
上半年海优胶膜出货量1.19 亿㎡,同比增加 4.42%,收入同比基本持平,说明产品价格依然在承压,好在毛利率从去年的-3.8%修复到了6.26%,总算摆脱了卖得越多、亏得越多的困境。
这究竟是上半年中东冲突后产品向下游进行价格传导的阶段性结果,还是行业产能有所出清、无序价格战有所缓和的周期反转信号,要持续跟踪一下。6月份行业的价格是又开始下行,具体下半年价格走势是怎样的,将在很大程度上决定了行业的反转时点。
不过话说回来,即使行业竞争格局有所改善,中短期内要回到过去的高毛利时代几乎是不用想了,过去装机量高速增长的美好时代过去了,光伏行业要接受行业全新的中低速增长态势,甚至是阶段性的负增长。
03有突破无业绩的第二增长曲线
所以,所有的光伏企业都要想办法解决第二增长曲线问题,海优新材也不例外,它的解决方案是跳出光伏行业,向新能源汽车行业进军。
依托于公司在光伏高分子膜材料上的技术底子,公司在2023 年就实现了液晶调光膜材料研发技术突破,完成小试、中试,拿到首个车企定点,完成车规级 DV/PV 验证 。到了2024年,成立汽车事业部,正式切入汽车新材料赛道,业务涵盖PDCLC 调光膜、AXPO 皮革、PVE 胶膜等。
应该说也是有一些突破的,2024年6月公司联合福耀玻璃发布 PDCLC 调光天幕,完成商业化样品验证,拿到多个定点意向。2025年二季度实现前装批量供货,智己 L6 成为全球首款 PDCLC 调光天幕标配车型,产品开始从研发定点走向量产交付阶段。到了下半年更是终止了「年产 2 亿㎡光伏封装胶膜(一期)」项目转向「年产 200 万㎡PDCLC 调光膜一期」项目。
不过可惜的是,看着汽车业务热热闹闹的,好像有各种突破,实际上反馈到收入层面,上半年也就2000万出头,营收比例也就3.3%,就更别说贡献什么利润了。公司超过9成的收入依然来自于光伏胶膜业务。
公司9 成以上收入依旧来自光伏胶膜,非光伏胶膜的汽车新材料(PDCLC 调光膜、AXPO 皮革、PVE 胶膜)已经完成 01 的产业化,但体量很小,尚未成为业绩支柱,未来弹性来自调光膜定点车型陆续 SOP 量产交付。
这就是海优新材现在比较尴尬的问题,也是绝大多数的光伏企业的问题所在。虽然努力要谋求第二增长曲线,但是因为种种原因依然无法摆脱光伏周期的束缚。什么时候能摆脱光伏周期不得而知,第二增长曲线什么时候能真正成为公司的救赎也不得而知。
关键即使光伏行业迎来反转,光伏胶膜行业的特性决定了这是强者恒强的市场,公司能吃到的红利也是很小,从更长期角度看同样不容乐观,这也是在这一波行情中,它的市值被挤压到了30亿出头的原因。
所以,海优新材的出路在哪里呢?
也许只有天知道。
原文标题:惨烈,这个小巨头竟跌到30亿了,一度碾压行业龙头,究竟怎么了?
-
一增一降里的新能源汽车充电新趋势2026-10-09
-
新能源为市场“续命”2026-10-09
-
国庆假期高速公路新能源汽车日均充电量增51.42%2026-10-09
-
专业认证资质成源网荷储“入场券”,海尔新能源的资质版图有何不同?2026-10-09
-
CIBF2027:32万平米背后的新能源产业升级信号2026-10-09
-
车船税政策调整,新能源汽车行业有何变化?2026-10-09
-
实控人被拘,二把手脱困!这一光伏企业总经理解除留置2026-10-09
-
太惨烈!近百家光伏企业走向预重整、破产清算2026-10-09
-
装机创历史新高,光伏企业却排队破产?2026-10-09
-
反转?光伏企业们的投资者交流记录,透露出怎样的信号?2026-10-09
-
车船税政策调整,新能源汽车行业有何变化(政策问答·回应关切)2026-09-30
-
世界新能源汽车大会海南专场举办2026-09-30
-
特变电工新能源2GW风电项目全容量并网!2026-09-29
-
高安全、大容量、超长循环寿命!手机、新能源汽车都将用上新型电池2026-09-29
-
阳光新能源“盈商宝”商用电站发布,为小微商业打造绿色用能新方案2026-09-28