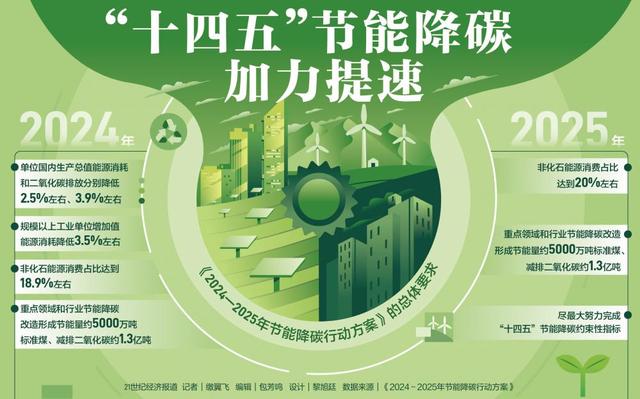
国务院关于印发《2024—2025年节能降碳行动方案》的通知
2017年中国脱硫脱硝现状及发展趋势预测
来源:新能源网
时间:2017-03-22 10:33:28
热度:
2017年中国脱硫脱硝现状及发展趋势预测 “十一五“和”十二五“这十年间,二氧化硫、氮氧化物的减排效果明显,烟(粉)尘则稍显逊色,但从”十二五“末至今的政策和执行层面看,燃煤电厂全
“十一五“和”十二五“这十年间,二氧化硫、氮氧化物的减排效果明显,烟(粉)尘则稍显逊色,但从”十二五“末至今的政策和执行层面看,燃煤电厂全国范围内的”超低排放“改造;关停小型工业锅炉,并施行”煤改气“、”煤改电“;环保督查全面展开,基本呈现了严要求+强监管的态势,未来仍有较大的减排空间。根据《“十三五”节能减排综合工作方案》的目标,到2020年,全国二氧化硫、氮氧化物排放总量控制在1580万吨、1574万吨以内,预计较2015年将分别下降15%和15%。
全国烟(粉)尘、二氧化硫、氮氧化物排放量(万吨)及同比增速(%)

数据来源:公开资料整理
截止到2015年底,我国6000千瓦及以上燃煤电厂的总装机量为9.9亿千瓦,脱硫和脱硝装机容量分别为8.2和8.5亿千瓦,渗透率分别为83%和86%。目前脱硫市场已趋于稳定,2013年后脱硫机组的装机容量增速一直维持在10%以下;燃煤电厂的脱硝设施的建设主要集中在2009-2015年间,预计2016年后增速将下滑至10%以内。
现行燃煤电厂颗粒物、二氧化硫和氮氧化物的超低排放浓度限值分别是5,35和50 mg/m3,排放标准已基本没有进一步提升的空间,在2017-2018年全国超低排放改造结束以后,燃煤电厂大气污染物减排的增量与新增投资的关联性不高,而主要来自于强监管的背景下,电厂实现达标排放。
燃煤电厂脱硫、脱硝装机容量(亿千瓦)及覆盖率

数据来源:公开资料整理
脱硫、脱硝和超低排放电价补贴相关政策
时间 | 政策名称 | 发布单位 | 主要内容 |
2007年5月 | 《燃煤发电机组脱硫电价及脱硫设施运行管理办法》 | 发改委、环保部 | 燃煤机组安装脱硫设施后,脱硫上网电价每千瓦时加价 1.5 分钱 |
2013年2月 | 《关于加快燃煤电厂脱硝设施验收及落实脱硝电价政策有关工作的通知》 | 环保部、发改委 | 0.8分/度脱硝电价补贴推广至全国 |
2013年8月 | 《关于调整可再生能源电价附加标准与环保电价有关事项的通知》 | 发改委 | 将燃煤发电企业脱硝电价补偿标准由每千瓦时0.8分钱提高至1分钱 |
2015年12月 | 《关于实行燃煤电厂超低排放电价支持政策有关问题的通知》 | 发改委、环保部、能源局 | 2016年1月1日以前和以后并网运行的机组上网电量每千瓦时分别加价1分钱和0.5分钱(含税)。 |
数据来源:公开资料整理
根据中电联的统计,我国2014年东部地区30万千瓦以上的燃煤机组装机总量为2.7亿千瓦,全国燃煤机组装机总量为8.3亿千瓦。以每千瓦改造单价100-150元测算,则东部地区的改造市场空间约270-400亿元;全国的改造的市场空间为800-1200亿。
根据国家能源局和环保部的统计数据,2015年全国完成超净排放改造1.4亿千瓦,2016年目标完成2.5亿千瓦的改造,由于北京、河北等地区先于全国其他地区启动超净排放改造,因此假设全国2015年前已完成1亿千瓦装机的改造,则2017年后的改造空间约为3.4亿千瓦,对应的市场空间为340-510亿元。
超净排放改造2015年进度及2016年目标(单位:万千瓦)
序号 | 省(区、市) | 2015年超低排放改造完成情况 | 2016年超低排放 改造目标 |
1 | 山东 | 1802 | 3748 |
2 | 河南 | 1147 | 3640 |
3 | 江苏 | 2252 | 2896 |
4 | 广东 | 861 | 1825 |
5 | 安徽 | 657 | 1819 |
6 | 山西 | - | 1602 |
7 | 内蒙古 | - | 1594 |
8 | 浙江 | 1298 | 1020 |
9 | 福建 | 380 | 994 |
10 | 湖北 | 131 | 961 |
11 | 辽宁 | 400 | 906 |
12 | 陕西 | 736 | 894 |
13 | 宁夏 | - | 590 |
14 | 江西 | - | 532 |
15 | 上海 | 250 | 464 |
16 | 吉林 | - | 442 |
17 | 湖南 | - | 340 |
18 | 新疆 | - | 322 |
19 | 甘肃 | - | 225 |
20 | 重庆 | - | 202 |
21 | 广西 | 100 | 195 |
22 | 黑龙江 | - | 70 |
23 | 天津 | 715 | 60 |
24 | 四川 | - | 60 |
25 | 海南 | - | 35 |
26 | 北京 | - | - |
28 | 河北 | 3259 | - |
29 | 贵州 | - | - |
30 | 云南 | - | - |
31 | 青海 | - | - |
32 | 兵团 | - | - |
合计 | 13988 | 25436 | |
数据来源:公开资料整理
燃煤电厂的大气污染治理主要包含脱硫、脱硝和除尘等环保设施,类似于污水处理行业传统的BOT模式,一方面由于设备设施的运行和工艺流程的管理具有一定的专业性,另一方面此类设施的运营具有毛利率高(毛利率普遍在35%以上)、现金流好的特点,因此脱硫、脱硝和除尘是比较优质的运营资产。
目前电厂的大气治理环保设施主要由电厂自己的环保部门及五大电力集团下属环保公司运营,截止到2015年底,8家脱硫运营体量最大的公司合计签约机组装机为1.06亿千瓦,脱硝合计签约为0.68亿千瓦,分别占已投运烟气脱硫和脱硝机组的12.9%和8%,市场化程度非常低,且最主要的几家运营商中只有清新环境为民营企业,未来存在着市场放开的可能。
主要的脱硫脱硝运营公司(截止到2015年底)
序号 | 脱硫 | 脱硝 | ||
公司名称 | 签约运营合同容量(MW) | 公司名称 | 签约运营合同容量(MW) | |
1 | 大唐环境 | 28700 | 大唐环境 | 26100 |
2 | 清新环境 | 22260 | 远达环保 | 14990 |
3 | 国电龙源 | 15220 | 清新环境 | 10640 |
4 | 远达环保 | 11540 | 国电龙源 | 7900 |
5 | 峰业科技 | 8580 | 华电工程 | 4500 |
6 | 武汉光谷环保 | 7480 | 浙江天地环保 | 2400 |
7 | 浙江天地环保 | 6920 | 北京博奇电力 | 1200 |
8 | 山东三融环保 | 5130 | 永清环保 | 600 |
总计 | - | 105830 | - | 68330 |
数据来源:公开资料整理
1 2 首页 下一页 上一页 尾页
-
环保部发布污染物排放新标准倒逼产业升级2024-08-16
-
京津冀融资300亿元用于节能减排2024-08-16
-
2015年吉林省力争全年新增光伏8万千瓦以上2024-08-16
-
中国首座商业运营太阳能热发电站累计发电近1400万千瓦时2024-08-16
-
国网甘肃电力“千万千瓦级新能源基地电力送出”研究国际领先2024-08-16
-
龙源广西再增10万千瓦风电项目储备2024-08-16
-
今年河南风电和光伏发电装机容量计划突破210万千瓦2024-08-16
-
国华电力煤电机组超低排放建设调查2024-08-16
-
林伯强:节能减排或成能源互联网领域最快实现内容2024-08-16
-
内蒙古风电项目陆续投运 今年装机将达2298万千瓦2024-08-16
-
我国风机出口近200万千瓦 新兴市场潜力巨大2024-08-16
-
甘肃肃北县累计完成风电装机24.95万千瓦2024-08-16
-
林伯强:节能减排或成能源互联网领域最快实现内容2024-08-16
-
财政部:节能减排补助资金专款专用 不得挪用2024-08-16
-
国投改造旗下燃煤电厂 烟气污染物排放将减四分之三2024-08-16