一图读懂丨环境空气质量标准(GB 3095—2026)
组件每瓦亏5厘,逆变器却敢涨价15%?
来源:新能源网
时间:2026-09-18 22:04:06
热度:
2026年09月18日关于组件每瓦亏5厘,逆变器却敢涨价15%?的最新消息:先摆两个数字。9月上旬,N型650W组件市场均价约 0.715元/W,生产成本约 0.720元/W。每卖1瓦,账面倒挂5厘。截至今年上半年,隆基绿能、晶科能源、晶澳科技、通威股份、
先摆两个数字。
9月上旬,N型650W组件市场均价约 0.715元/W,生产成本约 0.720元/W。每卖1瓦,账面倒挂5厘。
截至今年上半年,隆基绿能、晶科能源、晶澳科技、通威股份、天合光能这五家一体化龙头,归母净利润合计亏损 148.12亿元。
另一边。
9月11日,阳光电源向客户发出调价告知函9月20日起,光伏逆变器、储能变流器、储能系统等产品上调 5%~15%。其中,组串式、模块化、矩阵逆变器上调5%~10%,中压并网逆变器上调10%~15%;储能变流器上调5%~10%,部分储能变流一体机上调10%~15%。
同一个光伏产业链。组件在倒挂,逆变器却在涨价。
差别到底在哪里?
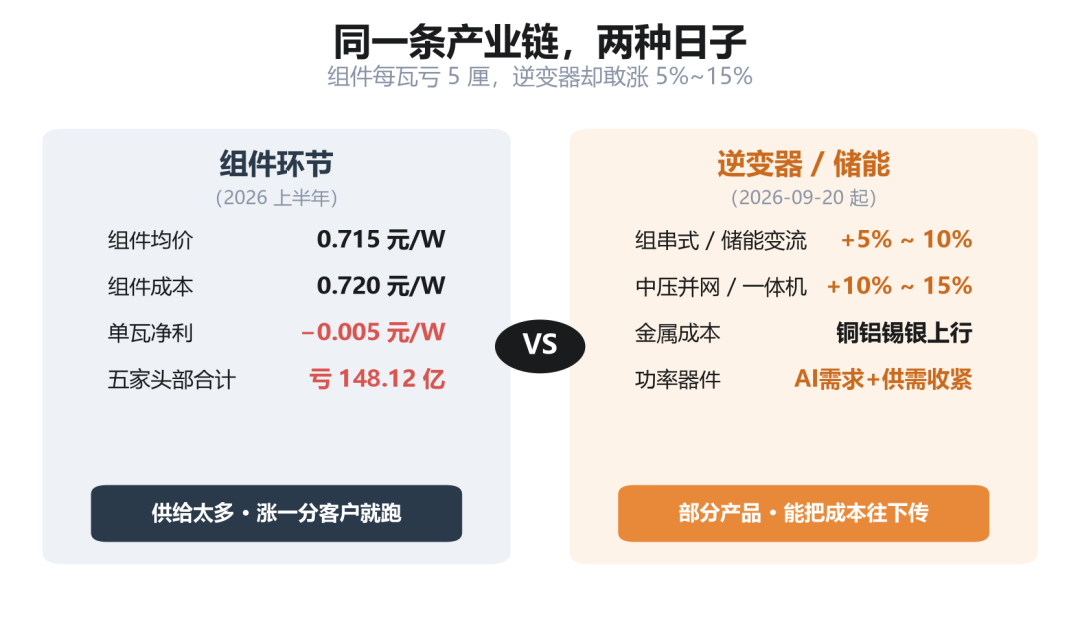
同样面对成本上涨,一个传不下去,一个在部分产品上传了下去
一、先看这张调价函,涨价到底有多实在
这次不是一句“近期成本上涨,请大家理解”。
阳光电源把执行规则也写进去了9月20日之前已经签约、正式下单的订单,按原合同价执行;9月20日及以后新签订单,执行新价格。
这意味着它不是在市场上喊一句“我要涨价”,而是在对新的订单价格体系做实际调整。
而且涨价并不只发生在逆变器。储能变流器、储能变流一体机、电力储能系统、工商业储能系统,也都在调价范围内。
阳光电源给出的理由也很直接上游原材料价格上涨,供应链成本持续攀升,核心零部件供应趋紧。
铜、铝、锡、银、金等原材料价格上涨,是其中一部分压力。更值得注意的是另一句话核心零部件供应趋紧。这就把问题从“铜涨了多少”,带到了更上游。
二、逆变器的成本压力,确实正在往上走
功率半导体就是其中一个典型。
2026年以来,IGBT、MOSFET等功率器件已经出现多轮调价。比如捷捷微电披露,MOSFET产品自2026年2月起上调10%~20%,IGBT产品预计自5月起上调10%~20%。英飞凌、华润微、扬杰科技、士兰微等企业也在今年陆续进行价格调整。
背后确实有 AI 数据中心需求的影响。英飞凌等厂商已经明确提到,AI数据中心部署带来的需求增长,使部分功率开关和集成电路出现供应紧张。与此同时,成熟制程产能、原材料以及封测成本也在上升。
但这件事不能简单理解成“AI把光伏逆变器的芯片抢走了”。
更准确的说法是AI数据中心需求增加,叠加功率半导体自身的供需变化和成本上升,使逆变器上游的部分核心器件开始出现涨价压力。逆变器企业的物料成本,确实正在承压。
三、但真正有意思的问题是组件为什么传不下去?
组件的成本也在涨。为什么组件没有同样把成本传下去?组件为什么连5厘都不敢往下游传?
因为组件现在面对的是另外一种市场。
截至9月11日,Mysteel数据显示,N型650W组件均价0.715元/W,生产成本0.720元/W,单瓦净利约-0.005元。590W、735W产品同样存在价格倒挂。而且这不是某一家企业的偶发现象——前面提到的五家一体化龙头,上半年归母净利润合计亏损148.12亿元。
为什么?最核心的还是供给太多,产品太容易被替代。
对于很多标准化组件采购来说,客户拿着一份技术参数和价格表,就可以同时询几家甚至十几家供应商。你报价0.715,别人可以报0.712。你想涨1分钱,客户可能直接问“隔壁家能不能做?”
于是成本上涨以后,企业面对的不是“涨不涨”的问题,而是涨了之后,订单还在不在?
四、这就是逆变器和组件最重要的区别
逆变器也不是没有价格竞争。但它的产品属性和组件不完全一样。
一个大型光伏电站使用逆变器之后,涉及长期运行、认证、并网适配、故障率、运维以及售后服务。设备出了问题,损失也不只是那几分钱的设备采购价。所以客户在采购逆变器时,并不是只比较一个“元/W”的数字。
这会产生一个很重要的变量客户切换供应商的成本。再叠加品牌、认证、技术服务和全球售后网络,头部逆变器企业在部分市场、部分产品上,确实拥有比标准化组件更强的价格传导能力。
但这里也要留个口子这不等于逆变器企业从此就拥有了绝对定价权。Wood Mackenzie 2026年的全球逆变器制造商排名显示,阳光电源和华为仍处于全球头部位置——全球逆变器市场本身,依然是高度集中的头部竞争格局。
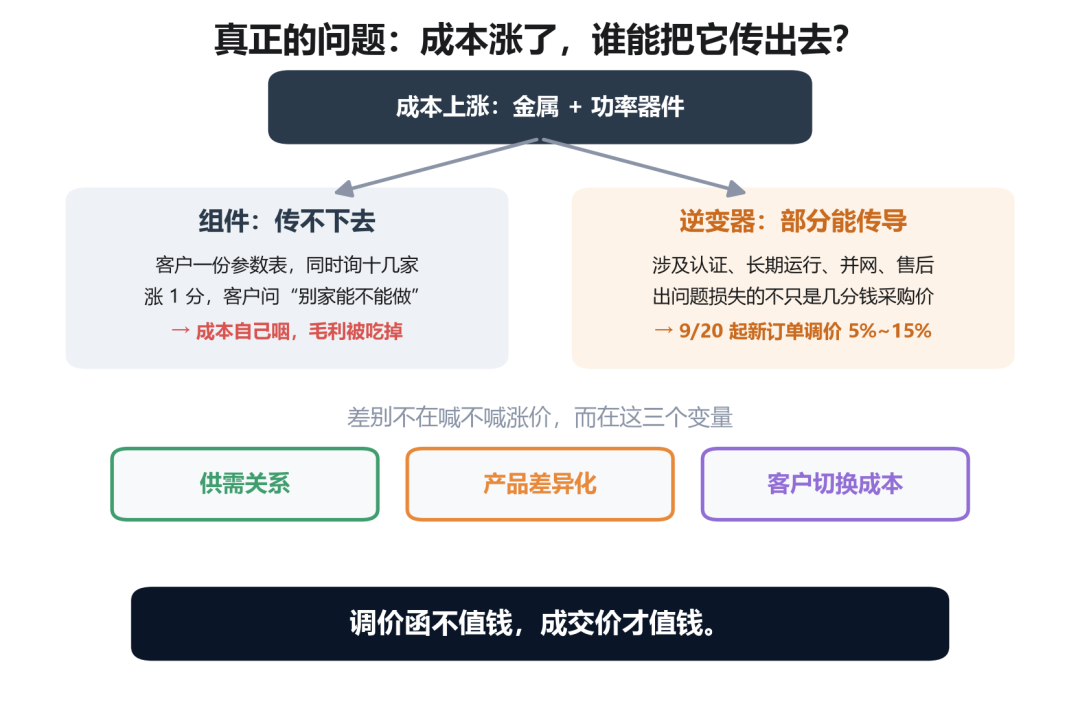
差别不在喊不喊涨价,而在供需、差异化和切换成本
五、这可能才是光伏行业真正的“定价权测试”
过去几年,大家谈光伏,经常盯着一个数字多少钱一瓦?组件0.8,后来0.7,再后来0.6。
但现在真正值得看的,其实应该换一个问题成本涨了,企业能不能把价格一起往上调?
如果不能成本上涨 → 毛利被吃掉 → 继续降本 → 继续抢订单。如果可以成本上涨 → 部分传导给客户 → 毛利得到保护。
两种商业模式,最后会出现完全不同的结果。所以,定价权不是一张写在年报里的证书,而是一次次成本上涨之后,企业能不能把价格守住。
六、对产线、采购和技术人员,这个变化更值得看
如果你在组件端不要只盯着下一轮组件价格会不会反弹。更值得观察的是——行业什么时候从“谁都怕丢订单”,变成“客户接受涨价”?这才是真正的供需关系变化。
如果你在逆变器、储能或者电气设备端这次9月20日就是一个很明确的观察节点。此前已经签约、正式下单的订单按旧价格,新订单开始执行新价格。但涨价能不能真正落地,还要看下游接受程度。调价函只是第一步,成交价才是答案。
这也是为什么我更愿意把这次事件理解成一次“产业链定价权测试”。
写在最后
光伏行业真正需要重新认识的,不是“谁在涨价”,而是谁有能力把成本涨价传出去?
组件现在的答案并不乐观。逆变器和储能设备出现了不同的信号。功率半导体甚至已经提前开始涨价——2026年上半年,国内外多家功率半导体企业先后调整价格,部分产品涨幅达到10%~25%。
但这并不意味着逆变器=高利润;也不意味着组件=永远亏损。真正决定利润的,还是三个东西供需关系、产品差异化、以及客户切换成本。
过去光伏行业最熟悉的是“降成本”。接下来更值得看的,可能是另一件事谁开始拥有把成本传出去的能力?
因为真正的产业链拐点,从来不是某家公司发了一张涨价函。而是涨了之后,客户还愿意买。
调价函不值钱,成交价才值钱。
组件和逆变器的差距,不在一张价格表上,在客户愿不愿意为那个新价格签字。
你怎么看?
这波成本上涨,你所在的环节能把它传下去吗?
评论区聊聊你那边的真实成交价。
#光伏#逆变器#阳光电源#储能#产业链定价权
原文标题:组件每瓦亏5厘,逆变器却敢涨价15%?
-
股价年内大涨40%!千亿光伏龙头回购预案出炉2026-09-18
-
2026年家庭绿色能源方案全解析:从光伏到储能,如何选对不踩坑2026-09-18
-
户用屋顶光伏安装商挑选指南:带你认识海尔新能源2026-09-18
-
工信部等五部门公布智能光伏典型案例,朗新科技产业园入选2026-09-17
-
受累光伏,半年巨亏2.8亿!老牌上市公司谋“A+H”突围2026-09-17
-
上半年刚融资78亿!又一欧洲光伏巨头宣告破产2026-09-17
-
利润大涨119%,市值破千亿,又一光伏企业通过港交所上市聆讯2026-09-17
-
董事长被警示,光伏老兵年报成谜2026-09-17
-
总经理、董秘换人!这一光伏企业高层变动2026-09-17
-
从光伏到储能:Enexus再度选择隆基,深化罗马尼亚光储一体化合作2026-09-17
-
不及预期?大错特错 !这个光伏龙头的业绩其实是大超预期!2026-09-17
-
光伏圈的“异类”2026-09-17
-
光伏行业反内卷再进一步:成本核算标准落地,龙头主动收缩出货2026-09-17
-
河北交投200MW光伏电站并网2026-09-16
-
从“看天吃饭”到“随令而动”——深圳打造“可观、可测、可调、可控”分布式光伏项目2026-09-16