一图读懂丨环境空气质量标准(GB 3095—2026)
光伏太卷:爱士惟押注储能冲刺港股IPO
来源:新能源网
时间:2026-09-29 17:03:32
热度:
2026年09月29日关于光伏太卷:爱士惟押注储能冲刺港股IPO的最新消息:作者见微出品:#市值财经盛夏一到,空调常开,电费账单节节走高。很多人抱怨电价贵,却未必想过终端电价背后,作为国内新增装机规模最大的电源,光伏产业链正在产能过剩、价格战和亏损中内卷。
作者见微
出品:#市值财经
盛夏一到,空调常开,电费账单节节走高。
很多人抱怨电价贵,却未必想过终端电价背后,作为国内新增装机规模最大的电源,光伏产业链正在产能过剩、价格战和亏损中内卷。
冲刺港交所IPO的爱士惟,正是这条产业链的样本早年靠太阳能光伏逆变器吃到红利,又被价格战拖入低谷,如今押注储能寻找第二曲线。
PART 01
光伏寒冬里的转型样本01
和大部分光伏同行一样,爱士惟踩中过黄金期。2022年光伏大年,营收冲到21.5亿元,同比近乎翻倍,净利润首破亿元。2023年它递交科创板IPO,想借景气更上一层。
但拐点来得快。2023年后,光伏全产业链急转直下,硅料、硅片、电池、组件到逆变器全面过剩,价格战从上游打到终端。
财报直接反映出这种变化爱士惟总营收从2023年28.90亿元降至2025年24.85亿元,两年缩水超4亿元。
更关键的是结构反转爱士惟光伏逆变器收入从26.79亿元降至15.83亿元,占比从92.7%滑至63.7%;储能系统收入从1.13亿元飙至8.61亿元,占比从3.9%跃至34.6%。短短两年时间,公司储能业务收入暴涨6.6倍,2025年储能贡献公司约54.4%的总毛利,成为毛利主要来源,彻底改写了企业的盈利结构。储能毛利率维持在21.9%-30.3%,远高于逆变器约11%,把综合毛利率从12.3%拉至16.5%。
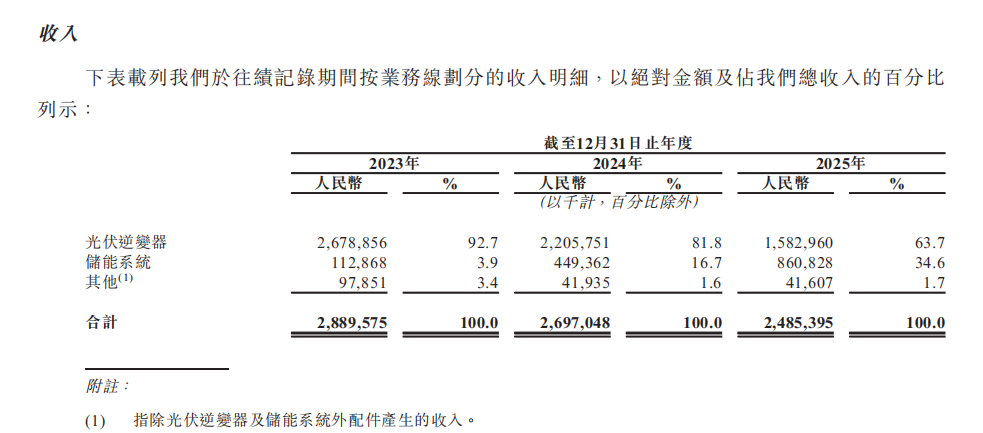
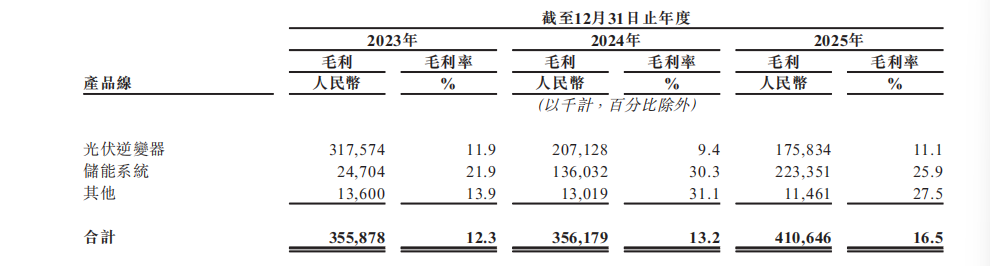
图片来源爱士惟港股招股书
但储能增长填不上老业务窟窿。两年储能收入仅增约7.5亿元,逆变器收入却缩水近11亿元。爱士惟原本靠逆变器一条腿走路,现在想换“逆变器+储能”两条腿,可原来那条腿正肉眼可见变细。
对比多数光伏同行,爱士惟已算是幸运,靠着两张王牌,它的转型阵痛相对缓和一些本身扎根逆变器赛道,向储能延伸提供了技术基础;同时较早布局海外,手握欧洲、澳洲的户用渠道,可以承接高毛利的光储一体化套装。
PART 02
靠补贴和汇兑“盈利”02
单看2025年2631.8万元净利润,很容易觉得它已经走出低谷,但含金量要打折扣。
先看政府补助一项2022年才84万元,2023年增至1511万元,2024年2288.7万元,到2025年直接跳到3302.2万元——这笔补助规模已经超过了当年净利润,相当于净利润的125.5%。
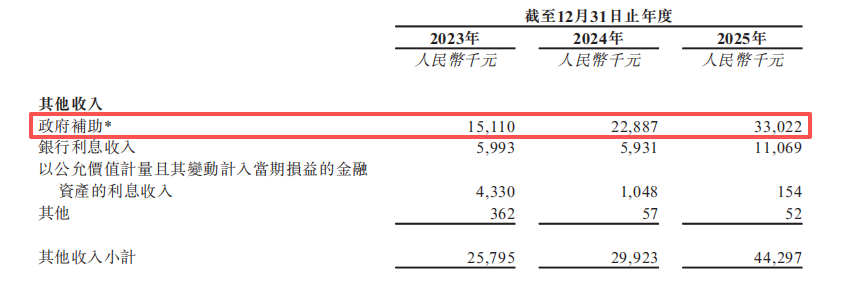
图片来源爱士惟港股招股书
再看汇兑收益的影响。2025年爱士惟除了3302.2万元政府补助,还拿到了约3538.6万元的汇兑收益,两笔非经营性收益加起来超过6800万元。要是把这两项都拿掉,当年税前利润实际约为 -5487.9万元。可见,公司账面盈利高度依赖非经营性收益,自身经营尚未形成稳定盈利。
把时间线拉长来看,公司对这类非经营性收益的依赖会更加突出2020至2025年六年周期里,爱士惟账面累计净利润约1.11亿元,其中政府补助就占到0.76亿元,扣减之后仅剩下约0.34亿元利润,且主要来自2022年高景气阶段;后续年份的亏损侵蚀了大部分利润。
储能转型看似初见成效,但爱士惟的财务压力却在持续加剧。储能项目本身就存在不少硬约束交付周期长、质保金占比高、回款节奏慢,还要占用大额资金用于原材料采购。爱士惟应收票据及应收账款从2023年的8.85亿元增长至2025 年的13.92亿元,增幅 57%,周转天数也由110天拉长至198天;2025年末存货余额8.51亿元,周转天数138天。应收与存货两项合计22.43亿元,占总资产的62.6%,意味着公司大半资产都沉淀在了账期和库存当中。
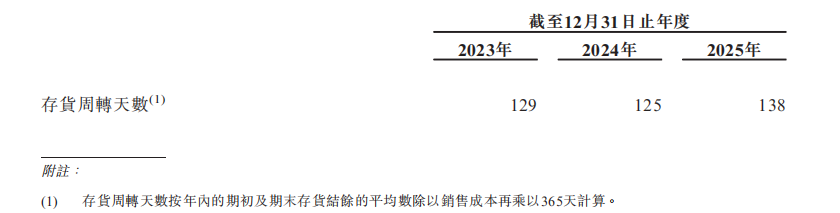
图片来源爱士惟港股招股书
这导致爱士惟的现金流持续恶化。经营活动现金流连续两年为负,2024年净流出1.49亿元,2025年扩大至2.06亿元。2023到2025年间,公司现金及现金等价物由6.34亿元收缩至3.37亿元;与之形成对比的是,计息银行借款从仅74万元大幅攀升至约4.59亿元。资产负债率从66.3%升至72.5%。某种程度上,公司靠举债撑着转型。
PART 03
1亿入手,60亿估值03
业绩虽已回落,但爱士惟的资本叙事并未中断。2019到2021年,张勇通过管理层收购,仅斥资合计约1.0256亿元,便从德国SMA手中拿下爱士惟全部股权。2022年正值光伏景气高点,外部投资者以 46 元/注册资本增资,对应投前估值涨至约 46 亿元。2023年6月,爱士惟申报科创板,计划募资15亿元,发行股份占发行后总股本比例不低于25%,测算对应估值约60亿元。
递交材料仅仅五个月,爱士惟就主动撤回了IPO申请。这在当时并不是个案2023年8月IPO审核节奏收紧,截至当年11月,已有超 70 家拟 IPO 企业撤材料,220家项目终止审核。
光伏赛道的上市环境尤为艰难。全行业产能过剩的背景下,募资扩产的逻辑很难打动监管和市场。A股通道收窄,港股就成了备选出路。2026年5月,爱士惟向港交所递交招股书。这并非爱士惟一家的抉择,而是光伏储能企业在A股融资环境趋紧之后,一轮集体的突围尝试。
END
原文标题:光伏太卷爱士惟押注储能冲刺港股IPO
-
逆天,净利狂增360%,完全不像光伏公司,这个龙头究竟怎么做到的?2026-09-29
-
募资16.2亿元!老牌电站龙头光伏REIT获受理2026-09-29
-
1-8月份全国煤炭采选业实现营业收入18267.0亿元,同比增长10.4%2026-09-29
-
同比大涨50%,8月光伏新增装机11.04GW2026-09-28
-
超8600万,光伏巨头子公司签署钢边框采购合同2026-09-28
-
IPO遇冷融资难,砍向光伏的温柔一刀?2026-09-28
-
光伏圈最大的意难平:半年豪赚12亿的中润光能,偏偏敲不开港交所的门2026-09-28
-
3年干到全球银浆第四,港股IPO“速成学员”日御光伏或奇迹难再!2026-09-28
-
炸裂,炸裂,大超预期,最值得关注的光伏龙头,甚至没有之一!2026-09-28
-
疯狂的"萝卜":超越隆基、通威,市值千亿排第一的光伏概念股,竟然是它!2026-09-28
-
光伏反内卷第一单批了,上游在整合,下游在降价2026-09-28
-
55亿大单五年零交付、12家光伏玻璃企业仅1家微赚!二线割肉、龙头冷修,拐点还是涨价幻觉?2026-09-28
-
投资超2300亿元!四川发布动力电池产业合作机会清单2026-09-28
-
怎样看待光伏发电装机首超煤电2026-09-28
-
5.6亿砸向非洲!光伏新军的能源险棋2026-09-25